Review · Finanzas Personales e Inversión · Nivel del programa: Inicial desde 0
Ultima revisión [01/10/2026]
Si tu vida se ha convertido en un bucle infinito que consiste en:
Cobrar el sueldo.
Pagar facturas.
Y a final de mes preguntarte extrañado: ¿dónde se ha ido el dinero?
Si estás cansado de apretarte el cinturón para ahorrar, y después ver cómo esos ahorros, con el tiempo y la inflación, van perdiendo valor en vez de ganarlo.
Si cuando el banco te ofrece un producto, firmas sin entenderlo del todo.
Tranquilo, no es culpa tuya.
Es la asignatura pendiente de buena parte de la población española. La que nunca nos enseñaron en el colegio.
Ahora, uno de los nombres más conocidos de las finanzas en España dice que te la puede enseñar.
Pero antes de sacar la tarjeta, hay algo que deberías saber.
Por si no lo sabías, soy Dani, de Avanza con Criterio, y hoy toca hablar de Finanzas Personales para la Vida Real, el curso con el que Pablo Gil promete explicarte tu dinero desde cero, en 37 lecciones y sin tecnicismos.
Suena bien.
Pero Pablo Gil también tiene un libro sobre lo mismo. Cuesta 22 €.
El curso, 250 €.
Así que la pregunta es inevitable:
¿Qué te da la formación que no te dé el libro?
Resumen
| Qué es | Curso online de finanzas personales desde cero |
| Quién lo imparte | Pablo Gil, con Borja F. Zurrón (Memorias de Pez) en la parte visual y didáctica |
| Contenido | 37 lecciones en vídeo, 4 bloques, 9 calculadoras y tests |
| Precio | 250 € en pago único o 3 plazos de 94 € |
| Garantía | 15 días, devolución total |
| Nivel | Básico, a propósito |
| Opiniones de alumnos | Todavía no hay opiniones independientes del curso |
| Encaja si | Partes de cero y quieres poner orden a tus finanzas personales. Aprenderás a hacer un presupuesto, ahorrar con método, entender la inflación, las deudas y la hipoteca, y conocer las bases de la inversión |
| No encaja si | Ya controlas tu presupuesto e inviertes (fondos indexados, ETF, acciones), o buscas estrategias de inversión, trading o asesoramiento personalizado. |
| ¿Curso o libro? | Depende de tu perfil. Te lo explicamos más abajo |
Si te has visto en la fila de «para quién sí», no hace falta seguir preguntándote a dónde va tu dinero cada mes. Mira lo que aprenderás, lección a lección, y decide si es lo que te falta.
Transparencia
Metodología
Aquí no venimos a venderte el curso.
Tampoco a quitártelo de la cabeza.
Venimos a hacer lo que la página de ventas no hará nunca: mirarlo desde fuera.
Para eso hemos revisado la web oficial, el material que el equipo de Pablo Gil entrega a quienes lo recomendamos y la presentación que hicieron del curso. Hemos puesto su temario al lado del índice de su libro. Hemos leído lo que opinan en Amazon quienes ya compraron el libro. Y hemos contrastado su trayectoria con la prensa.
Una cosa, antes de seguir: no hemos hecho el curso. No sabemos cómo son sus vídeos por dentro ni qué resultados consigue.
Por eso, a lo largo del artículo, verás separadas tres cosas: lo que hemos comprobado, lo que dice el vendedor y lo que todavía nadie puede saber.
Colaboración comercial
Esta review contiene enlaces de afiliado. Si te inscribes a través de ellos, podemos recibir una comisión, sin ningún coste adicional para ti.
Dicho esto, vamos a lo esencial.
Qué es Finanzas Personales para la Vida Real (y qué no es)
Empecemos por un dato.
Solo 2 de cada 10 adultos en España aciertan tres preguntas básicas sobre dinero: inflación, interés compuesto y diversificación. Lo dice la Encuesta de Competencias Financieras del Banco de España y la CNMV.
Para los otros 8 está pensado este curso.
No es un curso de inversión.
Tampoco de trading, que es por lo que mucha gente conoce a Pablo Gil.
Es un curso para entender tu dinero del día a día: presupuesto, ahorro, deudas, hipoteca, jubilación. La inversión aparece, sí. Pero como una pieza más del puzle, no como protagonista.
Y el nivel es bajo.
Muy bajo.
No es un descuido. Es una decisión. El propio equipo lo resume así: “No es un curso para inversores. Es para personas que quieren dejar de improvisar con su dinero”.
Eso tiene una consecuencia directa.
Si nunca te has sentado a hacer un presupuesto, aquí vas a entender cosas que llevas años esquivando.
Si ya sabes qué es un fondo indexado, vas a aprender poco.
Mismo curso. Dos experiencias opuestas.
Y por eso, más que preguntar si es bueno, conviene preguntar para quién lo es.
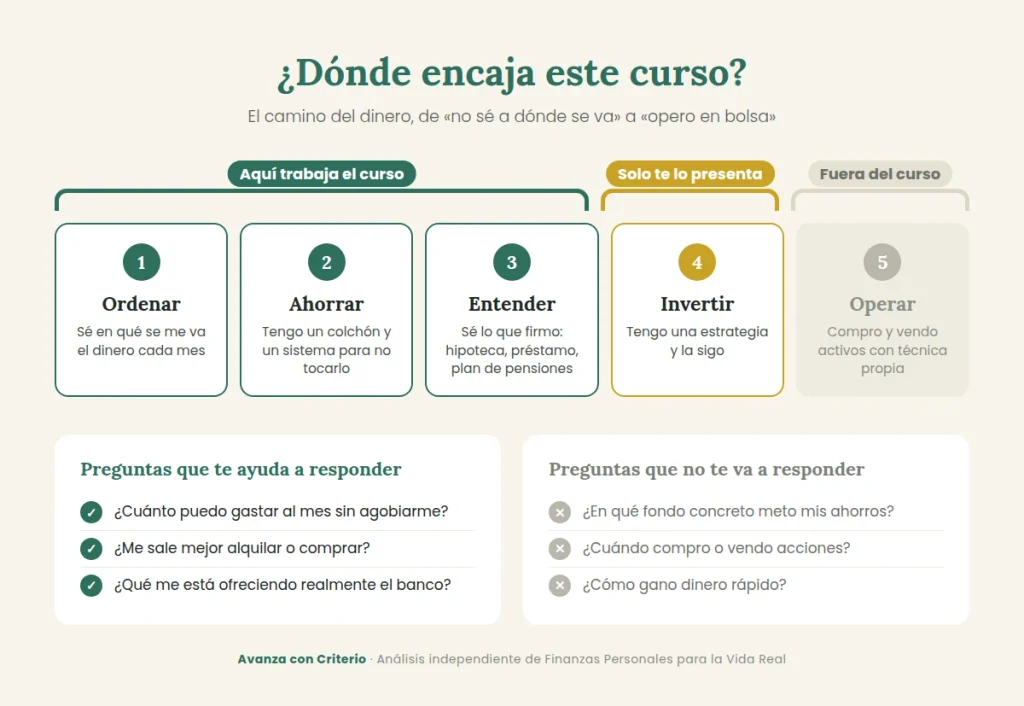
Esquema de dónde encaja el curso Finanzas Personales para la Vida Real: cubre ordenar, ahorrar y entender productos financieros, presenta la inversión y deja fuera el trading.
Qué incluye Finanzas Personales para la Vida Real
Según la web oficial, el curso tiene 37 lecciones en vídeo, repartidas en cuatro bloques:
- Fundamentos (8 lecciones). Presupuesto, inflación, organizar tu economía en diez pasos y los conceptos que te tocan el bolsillo cada día.
- Ahorro e inversión (10). Cómo ahorrar, renta fija y variable, inmobiliario, criptomonedas, crowdfunding, fiscalidad y cuándo empezar con la jubilación.
- Herramientas y protección (7). Elegir banco, tarjeta e hipoteca, cómo funcionan los intereses, deudas y fraudes.
- Planificación (12). Independizarte, casarte, tener hijos, cambiar de casa, jubilarte, psicología del dinero y finanzas en pareja.
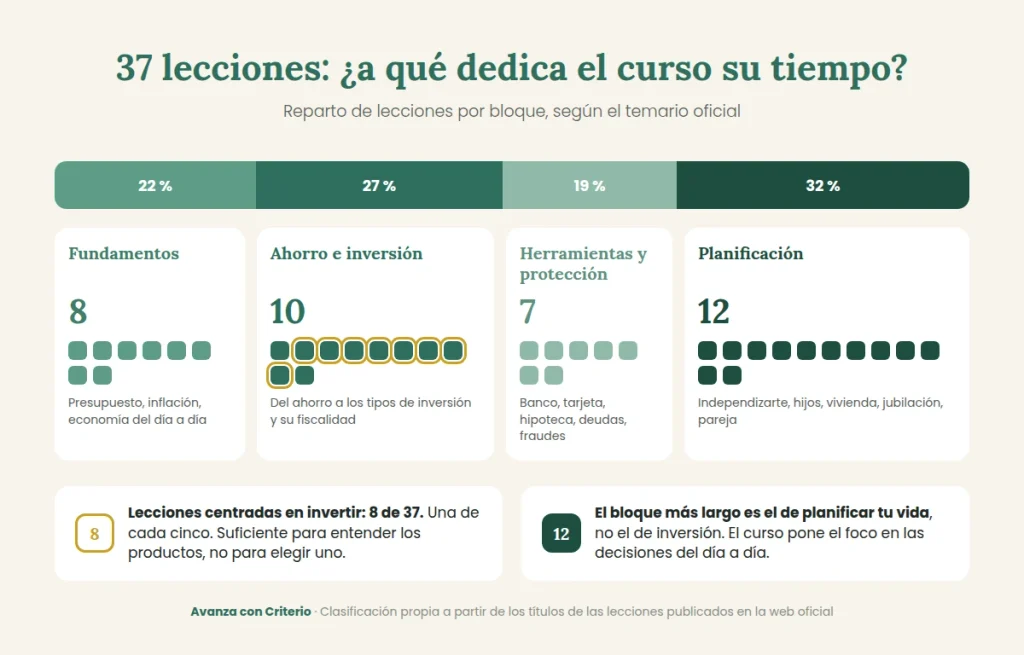
Reparto de las 37 lecciones del curso por bloques: 8 de fundamentos, 10 de ahorro e inversión, 7 de herramientas y 12 de planificación.
Son muchos temas para 37 lecciones.
La parte buena: ves tu vida financiera entera, de principio a fin y en orden.
La menos buena: no puede ir a fondo en nada. Si mañana firmas una hipoteca, saldrás sabiendo qué preguntar. No sabiendo negociarla.
Es un mapa, no un manual.
Además, incluye una caja con 9 calculadoras y tests: presupuesto mensual, sueldo bruto a neto, inflación, interés compuesto, perfil inversor, hipoteca frente a alquiler…
Sirven para pasar de la teoría a tus números. Aunque, siendo justos, calculadoras parecidas las encuentras gratis en internet.
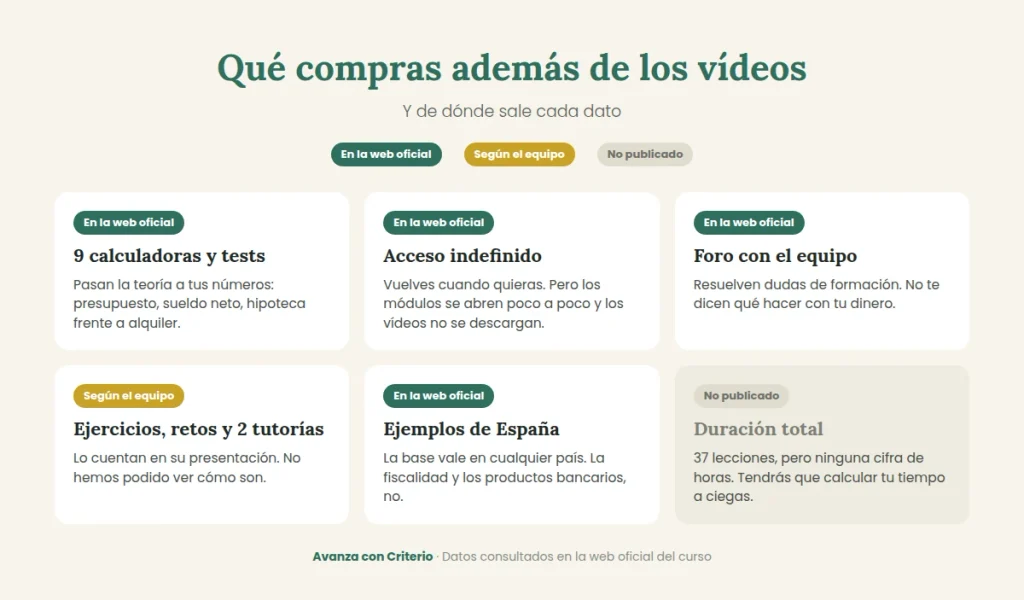
Qué incluye el curso de Pablo Gil además de los vídeos y de dónde sale cada dato.
Lo demás, en corto:
- Acceso indefinido, con los módulos desbloqueándose poco a poco.
- Vídeos online, sin descarga.
- Soporte educativo en foros, con participación del equipo. Según ellos, también hay ejercicios, retos y dos tutorías.
- Sin recomendaciones personales. Te enseñan a decidir, no deciden por ti.
- Ejemplos pensados para España. Desde Latinoamérica sirve la base, no la fiscalidad.
¿Y cuánto dura?
No lo publican. En la web no hay horas totales.
Un dato que, antes de pagar, a nosotros nos gustaría tener.
¿Curso o libro? Lo que te da la formación que no te da el libro
En junio de 2026, Pablo Gil publicó Educación financiera para la vida real (Deusto). 272 páginas. 21,95 € en papel. 11,99 € en ebook.
El equipo del curso dice que la formación está basada en ese libro.
Nosotros quisimos ver hasta qué punto.
Pusimos el temario del curso al lado del índice del libro, que se ve en las fotos que sus lectores han subido a Amazon.
Resultado: 37 capítulos en el libro. 37 lecciones en el curso. Mismos temas. Mismo orden.
No es un curso “inspirado” en el libro.
Es el mismo recorrido, llevado a otro formato.
Y hay un detalle que casi todas las reviews pasan por alto. Se presentan como ventaja del curso sus “más de 100 ilustraciones”. El libro también está ilustrado. Lo cuentan sus lectores y se ve en sus fotos.
Entonces, ¿qué pagas con los 250 €?
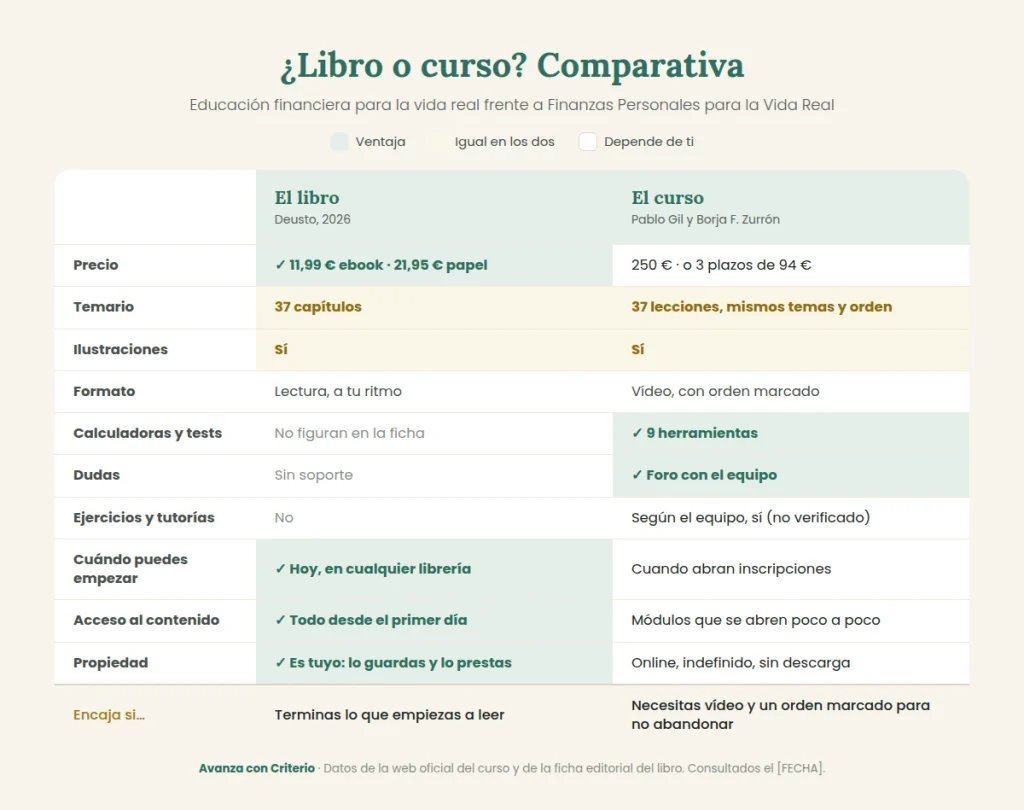
Tabla comparativa entre el libro Educación financiera para la vida real y el curso Finanzas Personales para la Vida Real: precio, temario, formato, herramientas, soporte y acceso.
No pagas un temario distinto. Pagas otra forma de recorrerlo.
Ahora, seamos justos.
No hemos visto los vídeos. Puede que desarrollen cada tema más que el libro. Si es así, la diferencia sería mayor de lo que parece.
Pero con lo que sabemos hoy, la decisión no depende de qué vas a aprender.
Depende de cómo aprendes tú.
Si eres de los que terminan lo que empiezan a leer, el libro te da lo esencial por unas 11 veces menos.
Si llevas años abandonando libros de finanzas por el capítulo cuatro, el vídeo y un orden marcado pueden valer esa diferencia.
Un libro sin terminar no te enseña nada, por barato que sea.
Finanzas Personales para la Vida Real: opiniones reales (lo que hay y lo que no)
Vamos a lo que buscabas.
Del curso no hay opiniones independientes.
Es su primera edición. Antes de escribir esto buscamos a propósito opiniones de alumnos reales, ajenos al curso y a sus afiliados: en Reddit, Forocoches, el foro de Rankia, Trustpilot, Amazon y comentarios en redes. A fecha de 01/10/2026, no hemos encontrado ninguna de este curso.
Así que, si ves “opiniones verificadas de alumnos” de este curso, comprueba de qué producto hablan.
¿Y los testimonios de la web de venta?
Hablan de cómo explica Pablo Gil. No de este curso ni de sus resultados.
Del libro sí hay opiniones.
Y como comparte temario con el curso, es lo más cercano que tenemos a saber cómo se recibe su contenido.
En Amazon tiene un 4,1 sobre 5, con 44 valoraciones.
La mayoría coincide: claro, didáctico, ideal para empezar. Una lectora lo resume así: “Ojalá lo hubiera leído hace 20 años”.
Las críticas van en otra dirección. Un lector escribe que no ha aprendido “nada nuevo que no supiera”.
¿Se contradicen?
No. Dicen lo mismo desde dos sitios distintos.
Si partes de cero, funciona. Si ya sabes algo, se queda corto.
¿Y de Pablo Gil?
En foros de inversión hay críticas, sobre todo a sus previsiones de mercado y a sus formaciones de trading. Puedes leerlas en este hilo de Rankia sobre su máster.
Se refieren a otros productos. No a este.
Que alguien acierte o falle con la bolsa no dice nada sobre si explica bien qué es la inflación.
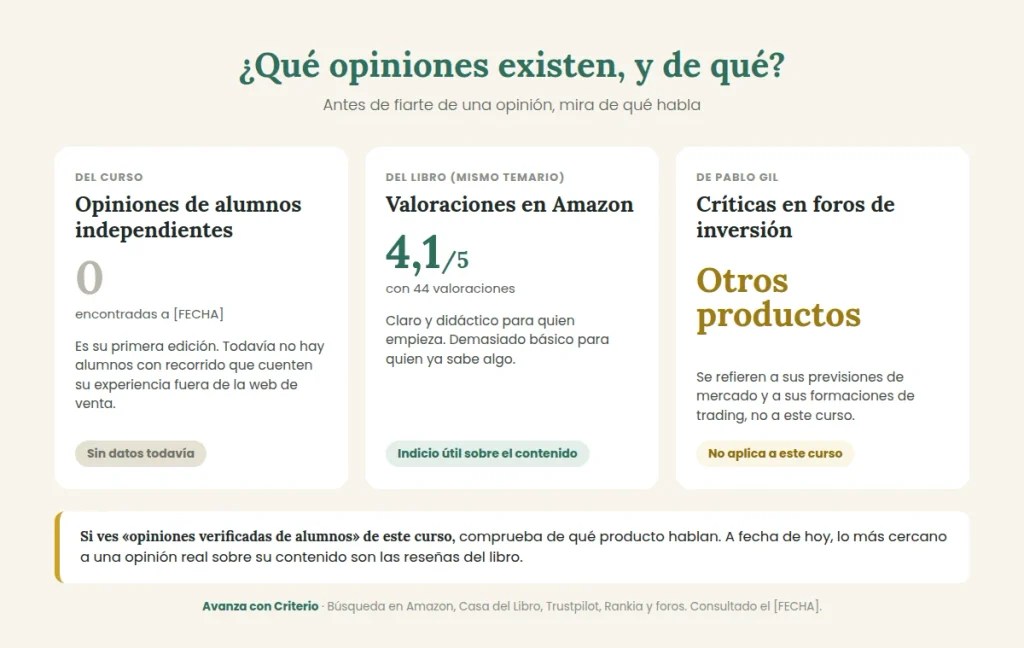
Opiniones sobre Finanzas Personales para la Vida Real: no hay reseñas independientes del curso, el libro con el mismo temario tiene 4,1 sobre 5 en Amazon y las críticas en foros se refieren a otros productos.
¿Quién es Pablo Gil y por qué escucharle?
Pablo Gil no llegó a las finanzas personales desde YouTube.
Llegó desde dentro del sistema financiero.
- Según su biografía, dirigió el departamento de Análisis Técnico del Banco Santander.
- Fue socio fundador y gestor de BBVA & Partners, un fondo de retorno absoluto, hasta 2013 (FundsPeople).
- Ha sido estratega jefe de XTB (Funds Society).
- Rankia lo eligió Mejor Analista Técnico en 2022 y Mejor Divulgador Financiero en 2024 (2022, 2024).
- Ha publicado dos libros con Deusto. El segundo es la base de este curso.
Hay un matiz útil para tu decisión.
Su carrera se ha hecho en los mercados. Este curso, en cambio, va de presupuestos, hipotecas y familia. Ahí lo que aporta es su otra faceta: la de divulgador. La misma por la que Rankia lo premió en 2024.
Y no está solo.
Borja F. Zurrón, el creador de Memorias de Pez, firma como coautor la parte visual y didáctica. Pablo pone el qué. Borja, el cómo.
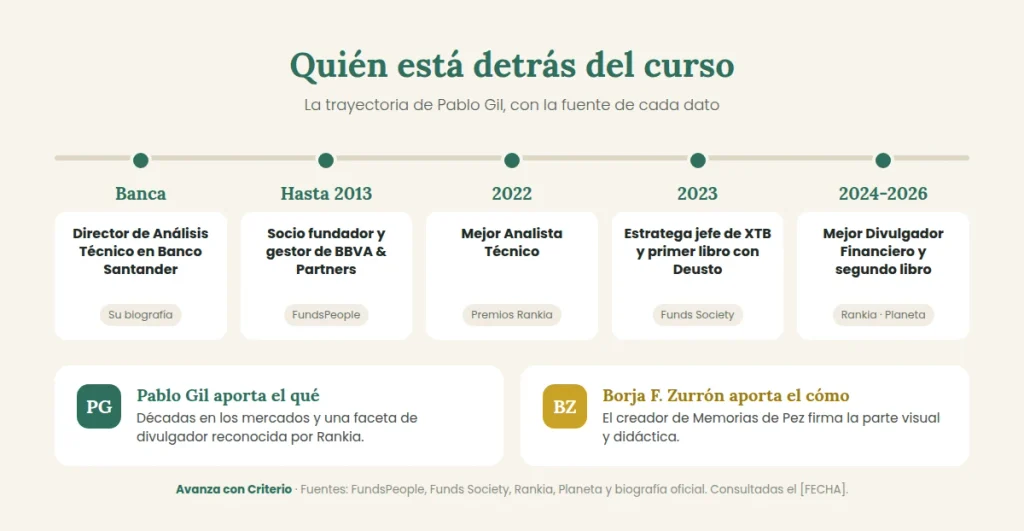
Trayectoria de Pablo Gil con la fuente de cada dato; Borja F. Zurrón aporta la parte visual y didáctica.
Si quieres conocer su trayectoria a fondo, te la contamos en Quién es Pablo Gil.
¿Para quién es Finanzas Personales para la Vida Real?
El mismo curso puede ser una buena compra para una persona y dinero mal gastado para otra.
Todo depende de dónde estés tú.
Tiene sentido si…
- Partes de cero y te cuesta reconocerlo.
- Tienes ahorros parados en la cuenta y no sabes qué hacer con ellos.
- Tienes una decisión grande cerca (hipoteca, hijos, vivir en pareja) y quieres entender el terreno antes de dar el paso.
- Aprendes mejor viendo que leyendo, y necesitas que alguien te marque el orden.
No tiene sentido si…
- Ya haces un presupuesto cada mes o inviertes en fondos. Gran parte del temario te resultará conocido.
- Quieres aprender a invertir en serio o a hacer trading. Pablo Gil tiene otras formaciones para eso. Esta no lo es.
- Buscas que alguien te diga dónde meter tu dinero. El curso te enseña a decidir, pero no decide por ti.
- Eres de los que terminan los libros que empiezan. En ese caso, el libro cubre el mismo temario por mucho menos.
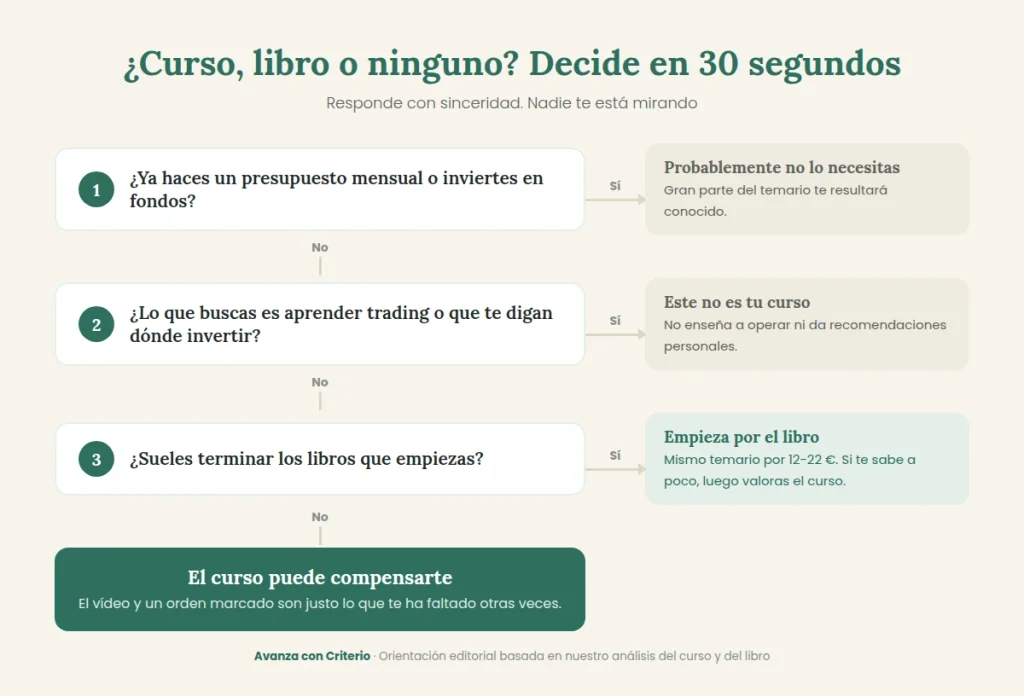
Esquema de decisión en tres preguntas para saber si te conviene el curso, su libro o ninguno de los dos.
¿Te has reconocido en la primera lista?
Entonces sí, merece la pena que le eches un vistazo.
Precio y condiciones: cuánto cuesta Finanzas Personales para la Vida Real
A fecha de 1/10/2026, el curso cuesta 250 € en pago único, o 3 plazos de 94 € (282 € en total). Fraccionarlo cuesta 32 € más, algo habitual en este tipo de pagos.
La web lo presenta como precio de lanzamiento frente a un precio de referencia de 500 €.
Puesto en perspectiva, salen a unos 6,75 € por lección, con las calculadoras y el foro incluidos.
Frente a su libro, que cubre el mismo temario, es unas 11 veces más.
Por eso la pregunta útil no es cuánto cuesta.
Es qué parte de esos 250 € vas a aprovechar tú.
250 € es dinero, sí. Pero también lo es firmar productos del banco sin entenderlos o ver cómo la inflación se come tus ahorros año tras año.
La garantía: 15 días
Si el curso no es lo que esperabas, tienes 15 días para pedir la devolución completa.
Un dato más, para que lo sepas
Este curso es el punto de partida del catálogo de Pablo Gil. Si después quieres profundizar en inversión, tiene formaciones más avanzadas.
No tienes que decidir nada de eso ahora. Primero, comprueba si este te sirve.
Alternativas a Finanzas Personales para la Vida Real
El curso no es la única forma de aprender esto.
Hay dos alternativas que conviene conocer antes de decidir.
1. El libro de Pablo Gil (12-22 €)
Educación financiera para la vida real (Deusto, 2026). Mismo temario, mismo autor, mismo enfoque desde cero.
Sin vídeo, sin calculadoras y sin foro. Pero con todo el contenido desde el primer día y por mucho menos.
Es la mejor opción si eres de leer y de terminar lo que empiezas.
2. Finanzas para todos (gratis)
Es el portal de educación financiera del Banco de España y la CNMV.
Tiene guías sobre presupuesto, ahorro, deudas, hipotecas o jubilación. Es fiable, porque viene de las instituciones que supervisan el sistema.
Eso sí: no sigue un recorrido. Tú decides qué leer y en qué orden.
Encaja si quieres empezar sin gastar nada y te organizas bien por tu cuenta.
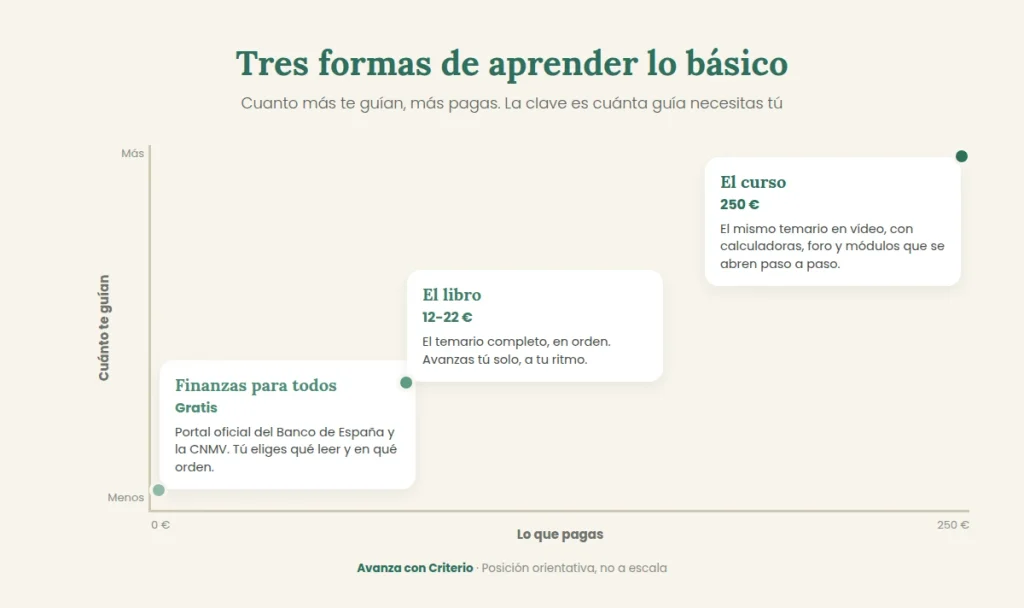
Comparación de tres formas de aprender finanzas personales según precio y nivel de guía.
¿Y si lo que quieres es aprender a invertir?
Entonces ni este curso ni su libro son lo que buscas. Te darán la base, pero no una estrategia.
Necesitas una formación centrada en inversión.

Dos rutas según lo que quieras aprender: entender tu dinero o aprender a invertir.
En el blog hemos analizado a fondo Academia de Inversión, de Celia Rubio, pensada para empezar a invertir desde cero. Te contamos qué incluye, para quién es y para quién no.
(Con Academia de Inversión también tenemos enlace de afiliado.)
Mi opinión sobre Finanzas Personales para la Vida Real
Vuelvo a la pregunta del principio.
¿Qué te da la formación que no te dé el libro?
El temario, no. Es el mismo recorrido, en el mismo orden.
Te da otra forma de recorrerlo: vídeo, calculadoras, un foro y un orden que te van marcando.
Y eso, para algunas personas, vale mucho.
Vi la presentación que el equipo hizo del curso con libreta, tomando notas. Lo que más me llamó la atención fue que Pablo Gil explica de forma clara y sencilla. Y que en ningún momento promete resultados.
Lo subrayé dos veces.
En un sector donde casi todo el mundo te promete hacerte rico, que alguien te prometa solo entender tu dinero ya dice mucho.
Ahora, seamos claros.
Casi nadie tiene un problema de falta de información. Está en internet, en los libros, en los bancos. El problema es sentarse, empezar y no dejarlo a la tercera semana.
Y aquí es donde curso y libro se separan de verdad.
Con el libro, el trabajo es tuyo. Lees, subrayas, resumes y tratas de entender cada concepto por tu cuenta. Si algo no te queda claro, no tienes a quién preguntar. Es más barato en dinero, pero te pide más tiempo y más constancia.
Con el curso, pagas por lo contrario: estructura, un orden que te marcan, vídeos que te lo explican y un foro donde resolver dudas. No es un acompañamiento personal, pero tampoco estás solo.
Ninguna de las dos opciones es mejor.
Cada una encaja con una forma de aprender.
- Elige el curso si quieres estructura, orden y algo de acompañamiento para no abandonar.
- Elige el libro si prefieres ir a tu ritmo y no te importa dedicar tiempo a entenderlo por tu cuenta.
- Busca otra formación si ya manejas lo básico o lo que quieres es aprender a invertir.
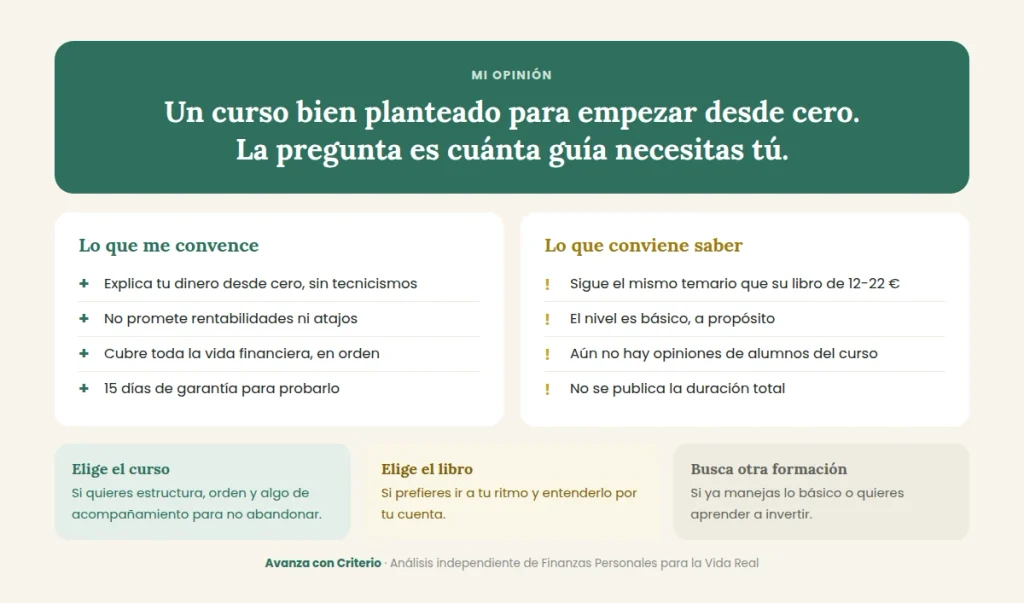
Mi opinión sobre Finanzas Personales para la Vida Real: un curso bien planteado para empezar desde cero; la pregunta es cuánta guía necesitas.
Si sabes que el libro acabaría en la estantería a medio leer, no te hace falta más información: te hace falta un orden. Eso es lo que te da el curso, con herramientas para aplicarlo y un foro donde preguntar cuando te atasques.
Así que no me preguntaría si el curso es bueno.
Me preguntaría cuánto me cuesta a mí aprender solo.
Y a partir de ahí, tú decides.
Preguntas frecuentes sobre Finanzas Personales para la Vida Real
Es su primera edición y todavía no hay opiniones independientes de alumnos. Su libro, que sigue el mismo temario, tiene un 4,1 sobre 5 en Amazon con 44 valoraciones. Quienes parten de cero lo valoran como claro y didáctico.
250 € en pago único, o 3 plazos de 94 € (282 € en total), a fecha de 01/10/2026. Incluye 15 días de garantía.
Comparten temario: 37 capítulos en el libro y 37 lecciones en el curso, con los mismos temas y en el mismo orden. El curso añade vídeo, calculadoras, foro y un orden guiado.
La web no publica la duración total. Son 37 lecciones en vídeo, que se desbloquean de forma progresiva.
Sí. Está pensado para quien parte de cero. Si ya haces presupuesto o inviertes, gran parte del temario te resultará conocido.
Te explica qué son los principales productos de inversión, pero no te da una estrategia. Para eso necesitas una formación centrada en inversión.
Sí. 15 días desde la compra, con devolución total del importe.
Economista con una larga trayectoria en los mercados financieros. Ha sido socio fundador de BBVA & Partners y estratega jefe de XTB, y Rankia lo eligió Mejor Divulgador Financiero en 2024.
Borja F. Zurrón es coautor de la parte visual y didáctica del curso. Pablo Gil aporta el contenido y Borja la forma de explicarlo.
Depende de cómo aprendas. Si partes de cero y necesitas vídeo, un orden marcado y un foro para no abandonar, puede compensarte. Si eres capaz de leer el libro de principio a fin y aplicarlo por tu cuenta, el libro cubre el mismo temario por mucho menos.
Detrás está un economista con trayectoria pública en los mercados financieros. No promete resultados económicos. Al ser la primera edición, todavía no hay opiniones de alumnos que permitan valorar la experiencia completa
A ordenar tu dinero desde cero. Presupuesto, ahorro con método, inflación, deudas, hipoteca, jubilación y las bases de la inversión, repartidos en 37 lecciones.
No. Está planteado para quien nunca ha hecho un presupuesto, con un lenguaje sin tecnicismos y apoyo visual.
No. Es una formación grabada. Puedes plantear dudas en el foro, pero no recibes un plan hecho a tu medida ni recomendaciones de inversión concretas.
Sí. Finanzas para todos, el portal del Banco de España y la CNMV, explica gratis los conceptos básicos. La diferencia es que tú eliges qué leer y en qué orden, sin un recorrido guiado.
El acceso es online e indefinido, sin opción de descarga, según la web oficial.