Última actualización [01/10/2026]
Si has conseguido ahorrar unos miles de euros y no sabes muy bien qué hacer con ellos más allá de dejarlos en la cuenta, la respuesta corta es esta: primero, un colchón para imprevistos en un sitio seguro y disponible; y lo que sobre, no dejarlo quieto indefinidamente, sino decidir con calma qué hacer con ello cuando entiendas las opciones y sus riesgos.
Dejar el dinero parado parece «no hacer nada», pero también es una decisión, y tiene un coste que no se ve en el saldo. Aquí te explico cuál es ese coste, qué conviene tener resuelto antes de pensar en invertir y por dónde empezar a informarte.
Soy Dani, de Avanza con Criterio. Este artículo no te pide que compres nada: está pensado para que entiendas el punto de partida antes de decidir.
Resumen rápido
| Pregunta | Respuesta corta |
|---|---|
| ¿Es malo tener el dinero en el banco? | No. Para el colchón de emergencia es lo sensato. El problema es tenerlo todo parado durante años. |
| ¿Por qué pierde valor? | Porque los precios suben (inflación) y el sueldo no. |
| ¿Qué va primero? | Colchón de emergencia, después deudas caras, y solo entonces pensar en invertir. |
| ¿Invertir tiene riesgo? | Sí. El valor puede bajar, sobre todo a corto plazo. |
| ¿Por dónde empiezo? | Entendiendo antes de mover nada. Hay recursos gratuitos y fiables para hacerlo. |
Una nómina, unos recibos y lo que sobra
Tienes una nómina. Pagas la hipoteca o el alquiler, los recibos, el cole de los peques, la compra y algún capricho cuando se puede. Y si has conseguido ahorrar, probablemente tengas unos cuantos miles de euros en la cuenta.
La pregunta incómoda es qué estás haciendo con ese dinero. Porque dejarlo ahí, sin tocarlo, parece prudente, pero a largo plazo puede salir más caro de lo que parece.
Si nunca te has planteado qué hacer con ese dinero, no es porque no sepas. Es porque probablemente nadie te lo ha explicado: ni en el colegio, ni en casa, ni en el trabajo. Y tu banco te habla de productos, no de cómo cuidar lo que ya tienes.
Cuando buscas información por tu cuenta, aparecen gráficos, palabras en inglés y siglas que no entiendes, y la conclusión suele ser la misma: «esto no es para mí». Esa sensación es, probablemente, el mayor obstáculo. No la falta de conocimiento en sí.
Por qué el dinero parado pierde valor aunque el saldo no baje
El saldo de tu cuenta no cambia, pero lo que puedes comprar con él sí. Es el efecto de la inflación: la subida general de precios.
Un dato reciente: según el INE, los precios en España (IPC) subieron un 4,3% en el último año hasta agosto de 2026, la tasa más alta desde febrero de 2023. Con esa subida, 10.000 euros que no generan ningún interés compran hoy lo mismo que unos 9.590 euros hace un año.
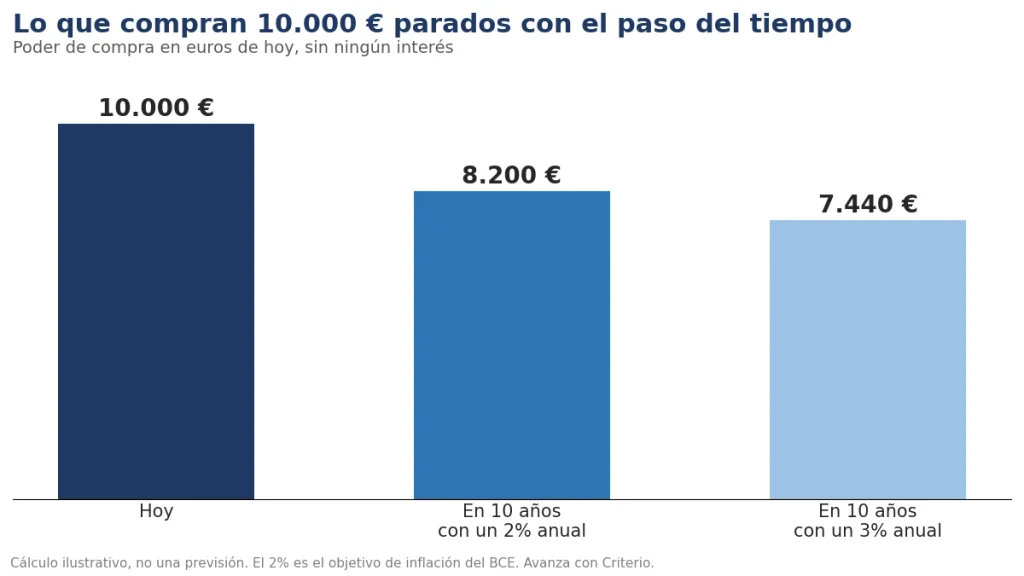
Un año con inflación alta no define una década. Para ver el efecto a largo plazo, un ejemplo con tasas más moderadas (cifras ilustrativas, no previsiones):
| Si los precios suben de media… | 10.000 € parados, dentro de 10 años, compran lo que hoy… |
|---|---|
| 2% al año (el objetivo de inflación del Banco Central Europeo) | unos 8.200 € |
| 3% al año | unos 7.440 € |
Un matiz importante: si tu cuenta te paga algún interés, la pérdida es menor. Lo que cuenta es la diferencia entre lo que te paga el dinero y lo que suben los precios.
Qué tiene que estar resuelto antes de invertir
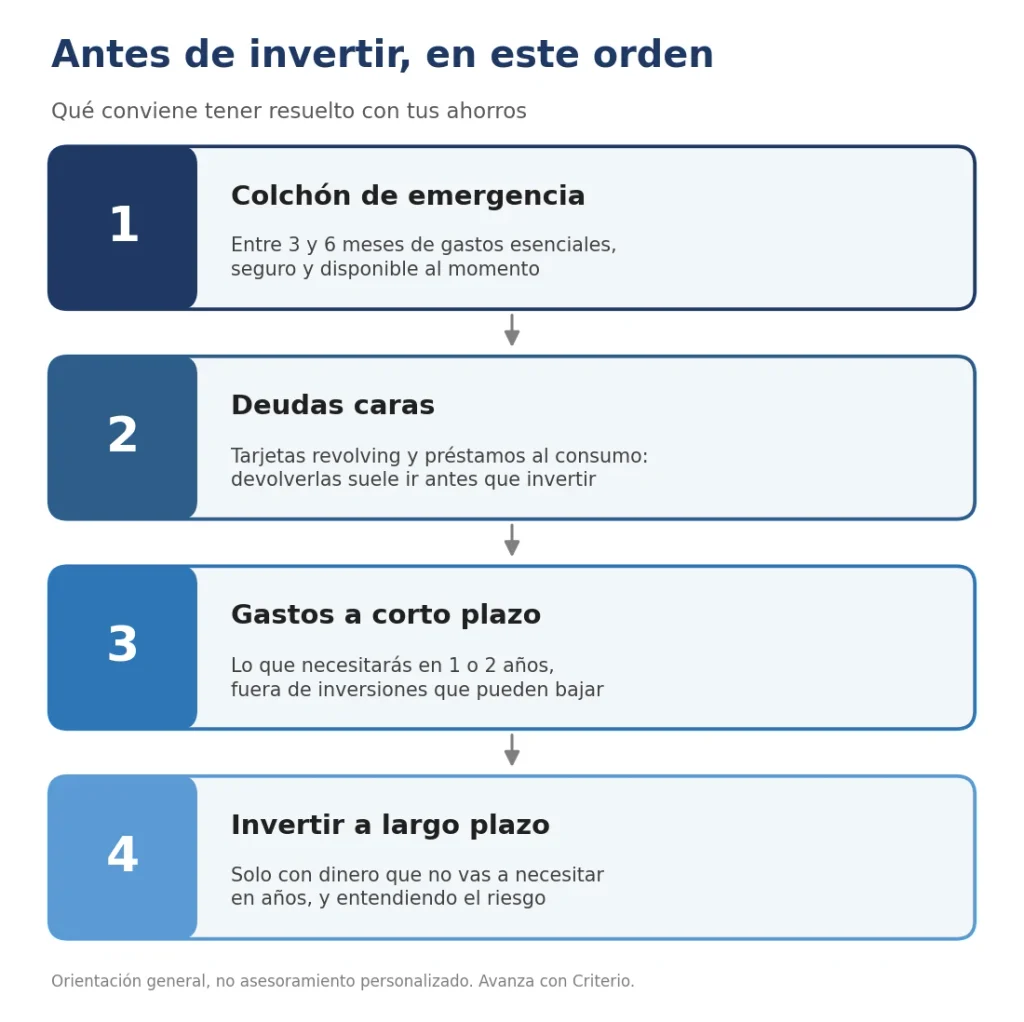
Antes de plantearte invertir, conviene tener cubiertas cuatro cosas:
- Un colchón de emergencia. Dinero para imprevistos (una avería, una baja, un mes sin ingresos) que no se toca y está disponible al momento. Una referencia habitual es entre 3 y 6 meses de gastos esenciales, pero no es una regla: con un empleo muy estable puede bastar menos; si eres autónomo o tus ingresos varían, probablemente necesites más.
- Las deudas caras. Si pagas intereses altos (tarjetas revolving, préstamos al consumo), devolverlas suele tener más sentido que invertir: es difícil que una inversión rinda de forma segura lo que te cuesta esa deuda.
- Los gastos previstos a corto plazo. El dinero que vas a necesitar en uno o dos años (cambiar el coche, una obra) no debería ir a inversiones cuyo valor puede bajar justo cuando lo necesites.
- Lo que puedes ahorrar de verdad cada mes. No lo que te gustaría, sino lo que puedes sostener mes tras mes.
Entre «parado» e «invertido» hay opciones intermedias
No todo es elegir entre dejar el dinero quieto o meterlo en bolsa. Para el colchón y para el dinero que necesitarás pronto existen opciones de bajo riesgo: cuentas remuneradas, depósitos a plazo fijo o Letras del Tesoro.
Su rentabilidad suele ser modesta y cambia con los tipos de interés, así que pueden compensar una parte de la inflación, no siempre toda. Antes de elegir, compara la TAE vigente y las condiciones (permanencia, comisiones, requisitos de nómina).
Los depósitos en entidades adheridas al Fondo de Garantía de Depósitos están cubiertos hasta 100.000 euros por titular y entidad [fondo de garantía de depósitos]
Invertir no es especular
Mucha gente asocia invertir con mirar gráficos a diario, comprar y vender constantemente o buscar un pelotazo. Eso se parece más a especular.
Invertir a largo plazo es otra cosa: destinar dinero que no vas a necesitar en años a activos que pueden crecer con el tiempo, y aguantar las subidas y bajadas por el camino.
Ahí entra el interés compuesto, que suena más complicado de lo que es. Si un año obtienes un 5% sobre 1.000 euros, al año siguiente ese 5% se calcula sobre 1.050, no sobre 1.000. Lo que genera el dinero empieza a generar también. Es un mecanismo, no una garantía: el porcentaje no es fijo y algunos años puede ser negativo.
Por eso conviene tenerlo claro desde el principio: invertir implica que el valor de tu dinero puede bajar, a veces de forma importante y durante un tiempo. Cuanto más largo es el plazo, más margen hay para recuperarse de esas caídas.
¿Y si tengo 40 o 50 años?
No es tarde para empezar a entender y a organizar tu dinero. Lo que cambia con la edad no es si tiene sentido, sino cómo: con menos años por delante hay menos margen para recuperarse de una caída, y eso suele llevar a elegir opciones más prudentes para una parte del dinero.
Dos errores opuestos: esperar a saberlo todo y lanzarse sin entender
«Cuando tenga más dinero.» «Cuando entienda mejor esto.» «Cuando termine de pagar la hipoteca.» «Cuando encuentre un buen momento.» El momento perfecto probablemente no llegue nunca, y mientras tanto el dinero sigue parado.
Pero el error contrario es igual de caro: meter el dinero en algo que no entiendes porque alguien te lo ha recomendado. Algunas señales de alarma:
- Te prometen rentabilidades altas y garantizadas.
- Te meten prisa para decidir.
- No sabrías explicar en dos frases en qué estás invirtiendo.
- La entidad no aparece en los registros de la CNMV o del Banco de España. La CNMV publica advertencias sobre entidades no autorizadas que conviene consultar [CNMV].
La idea es sencilla: primero entiende, después decide. En ese orden.
Por dónde empezar: cinco pasos
- Calcula tu colchón con tus gastos esenciales reales y sepáralo del resto.
- Revisa si tienes deudas caras y prioriza devolverlas.
- Calcula cuánto puedes ahorrar cada mes de forma sostenida.
- Compara dónde tienes el dinero que no vas a invertir: si está en una cuenta que no paga nada, mira alternativas de bajo riesgo.
- Fórmate antes de mover nada. Hay recursos gratuitos y fiables para empezar: el portal Finanzas para Todos, del Banco de España y las guías para el inversor de la propia CNMV.
Si después de eso quieres formarte, en el blog analizamos dos opciones según el punto en el que estés. Si estás empezando, [Finanzas Personales para la Vida Real, de Pablo Gil] es una puerta de entrada sencilla; en el análisis valoramos si te basta con su libro o necesitas el curso. Si ya tienes lo básico claro y quieres profundizar en inversión, [La Academia de Inversión de Celia Rubio] es un programa más completo; en la review explicamos qué incluye, cuánto cuesta y para quién no tiene sentido.
En resumen
Tener el dinero en el banco no es un error: para el colchón de emergencia es lo correcto. El problema es dejarlo todo parado durante años sin haberlo decidido, porque la inflación reduce poco a poco lo que puedes comprar con él.
Lo que este artículo no puede decirte es cuánto deberías invertir ni en qué: depende de tus ingresos, tus gastos, tus plazos y cuánto riesgo puedes asumir. Lo que sí puedes hacer esta semana es lo primero de la lista: calcular tu colchón y saber qué parte de tus ahorros está de verdad disponible para pensar en el largo plazo.
Preguntas frecuentes
¿Tener dinero ahorrado en el banco es malo?
No. Para el colchón de emergencia es lo sensato. Lo que tiene un coste es mantener todo el ahorro parado durante muchos años, porque pierde poder de compra frente a la subida de precios.
¿Cuánto dinero debería tener de colchón?
Una referencia habitual es entre 3 y 6 meses de gastos esenciales, ajustada a la estabilidad de tus ingresos.
¿Dónde guardo el colchón de emergencia?
En un sitio seguro y disponible al momento, como una cuenta remunerada o un depósito sin penalización por retirada. No en inversiones cuyo valor pueda bajar.
¿Invertir puede hacerme perder dinero?
Sí. El valor de una inversión puede bajar, sobre todo a corto plazo. Por eso solo se invierte dinero que no vas a necesitar en años.
¿Necesito saber mucho de finanzas para empezar?
No. Se puede empezar a entender lo básico sin conocimientos previos, con recursos gratuitos.
¿Es tarde para empezar a los 40 o 50 años?
No, pero el plazo condiciona qué opciones tienen sentido: con menos años por delante, conviene ser más prudente con una parte del dinero.
Este artículo es informativo y no constituye asesoramiento financiero personalizado.
Fuentes
- INE, Índice de Precios de Consumo, agosto de 2026 (nota de prensa del 15 de septiembre de 2026): https://www.ine.es/dyngs/Prensa/IPC0826.htm
- Fondo de Garantía de Depósitos de Entidades de Crédito (fgd.es)
- CNMV: advertencias sobre entidades no autorizadas y guías para el inversor (cnmv.es)
- Finanzas para Todos, Banco de España y CNMV (finanzasparatodos.es)